
Stellen Sie sich vor, Sie öffnen Ihren Briefkasten und finden einen Steuerbescheid, der deutlich höher ausfällt als im Vorjahr. Kein Tippfehler, keine Panne - das ist die neue Realität für Millionen von Immobilienbesitzern in Deutschland. Seit dem 1. Januar 2025 gilt die reformierte Grundsteuer, ein Thema, das viele Haus- und Wohnungsbesitzer aktuell beschäftigt. Die gute Nachricht? Die Berechnung ist nicht mehr so undurchsichtig wie früher. Statt auf veraltete Werte aus den 60er-Jahren zu setzen, orientiert sich die Steuer nun am tatsächlichen Wert Ihrer Immobilie. Aber wie genau rechnet man das nach? Und was bedeutet das konkret für Ihr Portemonnaie?
Warum die alte Methode Geschichte ist
Lange Zeit basierte die Grundsteuer auf sogenannten Einheitswerten. In Westdeutschland stammten diese oft noch aus dem Jahr 1964, im Osten sogar aus 1935. Das Bundesverfassungsgericht hat dieses System 2018 gekippt, weil es schlichtweg ungerecht war: Eine sanierte Altbauwohnung in München wurde steuerlich ähnlich behandelt wie ein unmodernisiertes Haus in einer ländlichen Region mit niedrigen Bodenpreisen. Die Reform sollte Abhilfe schaffen. Für Sie als Eigentümer heißt das: Der Fokus liegt jetzt auf dem aktuellen Verkehrswert oder einem pauschalierten Ertragswert Ihrer Immobilie. Das klingt erst mal kompliziert, folgt aber einer klaren Logik.
Die neue Grundsteuer-Formel einfach erklärt
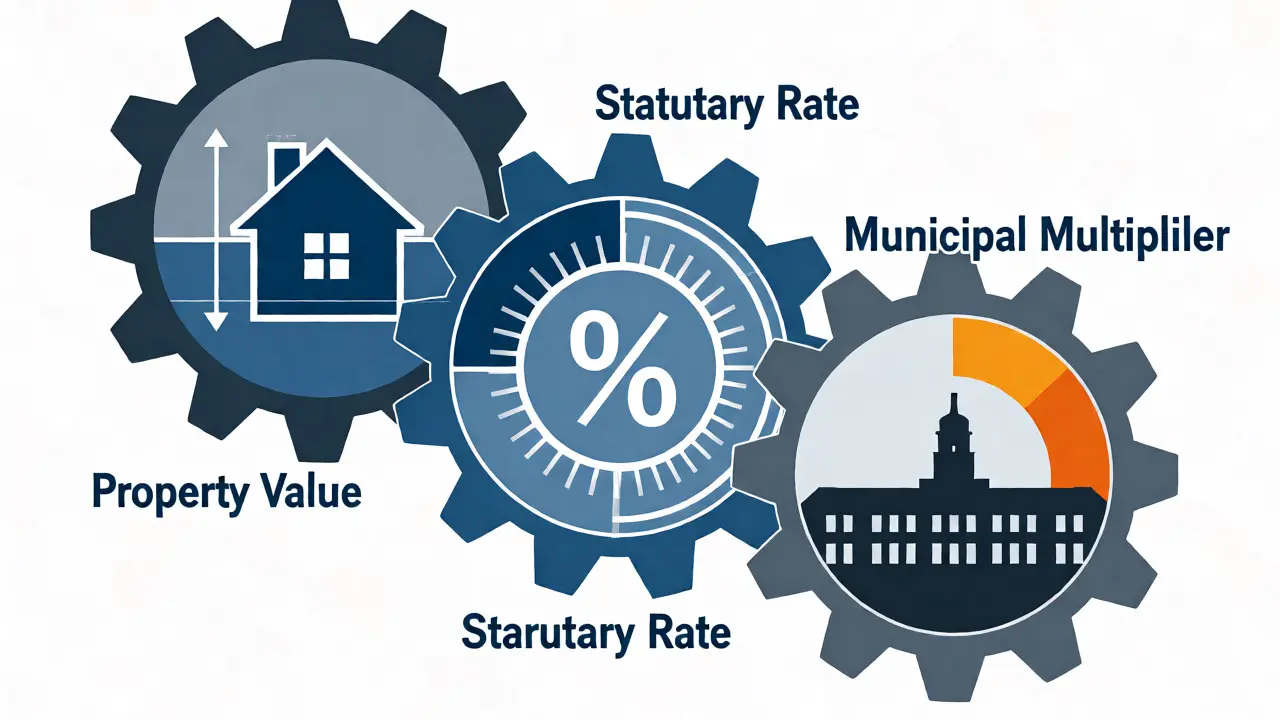
Vergessen Sie komplexe Tabellenwerke. Die neue Berechnung folgt einem dreistufigen Prinzip, das überall in Deutschland gleich funktioniert, auch wenn die Details je nach Bundesland variieren. Die Kernformel lautet:
Grundsteuermessbetrag × Hebesatz = Jährliche Grundsteuer
Dabei wird der Grundsteuermessbetrag zuerst vom Finanzamt ermittelt. Dieser basiert auf dem neuen Grundsteuerwert (dem Wert Ihrer Immobilie) multipliziert mit einer gesetzlichen Steuermesszahl. Im zweiten Schritt nimmt Ihre Gemeinde diesen Messbetrag und wendet ihren individuellen Hebesatz an. Hier passiert es also: Zwei identische Häuser in Nachbarstädten können unterschiedlich besteuert werden, nur weil die eine Stadt höhere Schulden tilgen muss als die andere.
| Komponente | Wer legt sie fest? | Beeinflussbare Faktoren |
|---|---|---|
| Grundsteuerwert | Finanzamt | Lage, Größe, Baujahr, Mieteinnahmen |
| Steuermesszahl | Gesetzgeber (Bund) | Fix (z.B. 0,031 % für Wohnraum) |
| Hebesatz | Gemeinde/Stadt | Nicht direkt beeinflussbar, variiert lokal |
Modellwahl: Warum Ihr Bundesland entscheidend ist
Hier wird es spannend, denn Deutschland nutzt nicht *ein* einheitliches Bewertungsverfahren. Der Gesetzgeber hat sieben verschiedenen Modellen grünes Licht gegeben. Fast alle Bundesländer nutzen das sogenannte Bundesmodell, das den Wert der Immobilie über einen Vergleich mit örtlichen Bodenrichtwerten und Gebäudefaktoren berechnet. Bayern hingegen geht einen eigenen Weg mit einem Flächenmodell. Dort spielt der reine Geldwert der Immobilie kaum eine Rolle; stattdessen werden Quadratmeterzahlen für Grundstück und Gebäude herangezogen.
Für Sie als Eigentümer ist wichtig zu wissen, welches Modell in Ihrem Bundesland gilt. In Baden-Württemberg gibt es wieder eine eigene Variante, die stark auf die Fläche und das Alter des Gebäudes abstellt. Wenn Sie also in Bayern wohnen, hilft Ihnen ein Rechner für das Bundesmodell wenig. Prüfen Sie immer die spezifischen Vorgaben Ihres Landesamts für Finanzen.
Schritt-für-Schritt-Berechnung: Ein realistisches Beispiel
Lassen wir uns das an einem konkreten Fall ansehen. Nehmen wir an, Sie besitzen ein Einfamilienhaus in Hamburg (Bundesmodell). Das Finanzamt hat Ihren Grundsteuerwert auf 200.000 Euro festgesetzt. Diese Zahl ergibt sich aus dem Bodenrichtwert für Ihr Grundstück plus dem fiktiven Gebäudewert unter Berücksichtigung des Alters und der Ausstattung.
Im ersten Schritt berechnen wir den Messbetrag. Für Wohngrundstücke beträgt die gesetzliche Steuermesszahl 0,031 Prozent (oder 0,31 Promille).
- Rechnung: 200.000 € × 0,00031 = 62 € (Grundsteuermessbetrag)
Jetzt kommt Ihre Gemeinde ins Spiel. Hamburg hat seinen Hebesatz zur Entlastung gesenkt. Angenommen, der aktuelle Hebesatz liegt bei 470 Prozent (0,47).
- Rechnung: 62 € × 4,70 = 291,40 € jährliche Grundsteuer.
Vergleichen Sie das mit dem alten System, wo dieser Wert vielleicht bei 150 Euro lag. Es kann sein, dass Sie mehr zahlen, besonders in teuren Lagen. Aber in strukturschwachen Regionen mit sinkenden Bodenrichtwerten kann die Steuer auch fallen. Die Reform ist neutral gemeint, trifft aber jeden anders.
Der Hebesatz: Die lokale Variable
Der Hebesatz ist der Faktor, auf den Sie keinen Einfluss haben, der aber Ihre Rechnung massiv verändert. Jede Gemeinde darf ihn selbst bestimmen. In Berlin liegt er beispielsweise bei 810 Prozent, in vielen kleineren Gemeinden oft unter 400 Prozent. Warum diese Unterschiede? Kommunen finanzieren damit Schulen, Straßen und soziale Infrastruktur. Wenn Ihre Stadt gerade ein neues Schwimmbad baut oder Schulden abbaut, könnte der Hebesatz steigen.
Tipp: Schauen Sie in den Gemeinderatsprotokollen Ihrer Stadt nach, bevor Sie panisch werden. Oft sind geplante Erhöhungen dort frühzeitig dokumentiert. Ein hoher Hebesatz in einer beliebten Großstadt ist normal; ein sprunghafter Anstieg in einer ländlichen Gemeinde ohne erkennbaren Grund lohnt eine Nachfrage beim Bürgerbüro.
Fehlerquellen und Einspruchsmöglichkeiten
Automatisierte Verfahren machen Fehler. Häufigkeit tritt auf, wenn das Finanzamt falsche Daten zum Baujahr oder zur Grundstücksfläche übernimmt. Vielleicht wurde ein Anbau, den Sie abgerissen haben, noch mitgezählt. Oder der Bodenrichtwert passt nicht zur tatsächlichen Lage (z.B. wenn Ihr Grundstück hinter einer lauten Straße liegt, der Richtwert aber die ruhige Rückseite widerspiegelt).
Sie haben das Recht auf Einspruch. Fristgerecht innerhalb eines Monats nach Zugang des Bescheids sollten Sie prüfen, ob die Angaben korrekt sind. Nutzen Sie dafür die Online-Funktionen der ELSTER-Plattform oder gehen Sie persönlich zum Finanzamt. Ein gut begründeter Einspruch gegen den Grundsteuerwert kann bares Geld sparen, da der gesamte Bescheid davon abhängt.
Praktische Checkliste für Eigentümer
Um sicherzustellen, dass Sie die neue Steuer richtig verstehen und kontrollieren, arbeiten Sie diese Punkte durch:
- Den Bescheid lesen: Achten Sie auf den "Grundsteuerwert" und den "Messbetrag". Ist beides plausibel?
- Den Hebesatz prüfen: Suchen Sie den aktuellen Hebesatz Ihrer Gemeinde auf der Website der Stadtverwaltung.
- Das Modell kennen: Wissen Sie, ob Ihr Land das Flächenmodell (Bayern/Baden-Württemberg) oder das Wertmodell nutzt?
- Datenabgleich: Vergleichen Sie die im Bescheid genannten Quadratmeterzahlen mit Ihren Unterlagen.
- Fristen notieren: Markieren Sie sich die Zahlungsfristen (meist quartalsweise am 15. Februar, Mai, August, November).
Ausblick: Was kommt nach 2025?
Die Digitalisierung der Grundsteuer steht erst am Anfang. Bis 2027 plant das Bundesministerium der Finanzen vollständig digitale Prozesse. Das bedeutet weniger Papierkram, aber auch schnellere Anpassungen. Wenn sich Immobilienwerte rasant ändern, könnten Nachberechnungen häufiger werden. Bleiben Sie informiert, aber lassen Sie sich nicht verrückt machen. Die Grundsteuer bleibt eine kommunale Steuer - wer lokal engagiert ist, weiß oft schon vorher, wohin die Reise beim Hebesatz geht.
Muss ich die Grundsteuererklärung selbst berechnen?
Nein, das Finanzamt erstellt den Bescheid automatisch basierend auf Ihren Angaben in der Erklärung. Sie müssen die Formel nicht täglich anwenden, sondern nur das Ergebnis überprüfen.
Gilt die neue Grundsteuer auch für Mietwohnungen?
Ja, die Grundsteuer B gilt für alle bebauten Grundstücke, unabhängig davon, ob sie selbst genutzt oder vermietet werden. Vermieter dürfen die Kosten allerdings auf die Mieter umlegen.
Wie hoch ist die Steuermesszahl für mein Haus?
Für Wohngrundstücke beträgt die allgemeine Steuermesszahl im Bundesmodell 0,031 %. Bei sozial gefördertem Wohnungsbau oder denkmalgeschützten Objekten kann sie niedriger sein.
Kann ich die Grundsteuer von der Steuer absetzen?
Wenn Sie die Immobilie vermieten, können Sie die Grundsteuer als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung geltend machen. Für Selbstnutzer gibt es keinen direkten Abzug.
Was tun, wenn der Bescheid falsch ist?
Legen Sie schriftlich Einspruch ein, sobald Sie den Bescheid erhalten haben. Begründen Sie genau, welche Angabe (z.B. Fläche, Baujahr) falsch ist und legen Sie Belege bei.